

Archive — Dossier paru dans le numéro de juillet/août 2021 de 3D ADEPT MAG, puis publié en ligne le 30 septembre 2021. Les opérations, fonctions et perspectives décrites se rapportent à cette période. Les tableaux distinguent les annonces de financement et les sommes effectivement reçues ; ils ne décrivent pas la situation boursière actuelle.
Comprendre les voies d’accès aux marchés boursiers des entreprises de fabrication additive.
En 2020 et 2021, plusieurs entreprises de fabrication additive (FA) ont annoncé leur intention d’accéder aux marchés boursiers par fusion avec une société d’acquisition à vocation spécifique, ou SPAC (Special Purpose Acquisition Company). D’autres ont choisi une introduction en Bourse classique, ou IPO (Initial Public Offering), voire une admission à la cote après un placement privé. Ces voies de financement répondent à des contraintes différentes.
- Comment fonctionne une SPAC ?
- Pourquoi certaines entreprises de FA ont-elles choisi cette voie ?
- Quelles limites et quels risques faut-il examiner ?
Le 26 août 2020, Desktop Metal a annoncé un rapprochement avec Trine Acquisition Corp., une SPAC soutenue notamment par HPS Investment Partners. HPS participait au financement ; il ne s’agissait pas d’une seconde entreprise opérationnelle fusionnant avec Desktop Metal. La réalisation de l’opération a été annoncée le 10 décembre 2020.
D’autres sociétés de la FA et de son écosystème ont ensuite annoncé des opérations similaires. Le tableau présente les conditions annoncées en 2020–2021, et non un bilan des fonds finalement disponibles. Les montants bruts, les montants nets et la trésorerie attendue au bilan ne sont pas directement comparables ; les rachats d’actions et les frais peuvent réduire les fonds reçus.
| Entreprise | SPAC | Valorisation annoncée et base | Financement annoncé et périmètre |
|---|---|---|---|
| Desktop Metal | Trine Acquisition Corp. | 2,5 Md USD — valeur des capitaux propres | Jusqu’à 575 M USD bruts annoncés ; environ 580 M USD bruts déclarés à la clôture en décembre 2020. |
| Markforged | one | 2,1 Md USD — valeur des capitaux propres | Jusqu’à 425 M USD bruts : 215 M USD du compte de la SPAC et 210 M USD de PIPE, sans rachats. |
| VELO3D | JAWS Spitfire Acquisition Corp. | 1,6 Md USD — valeur d’entreprise | Jusqu’à 500 M USD de produits de financement, dont 155 M USD de PIPE. |
| Shapeways | Galileo Acquisition Corp. | 410 M USD — valeur d’entreprise | 195 M USD nets prévus, PIPE de 75 M USD déjà inclus ; hypothèse de 139 M USD en fiducie et absence de rachats. |
| Rocket Lab | Vector Acquisition Corp. | 4,1 Md USD — valeur d’entreprise | Jusqu’à 320 M USD en fiducie et environ 470 M USD de PIPE. La trésorerie prévue au bilan tenait aussi compte des autres emplois et ressources. |
| Fathom | Altimar Acquisition Corp. II | 1,5 Md USD — valeur d’entreprise | PIPE de 80 M USD, auquel devaient s’ajouter les fonds de la SPAC ; 80 M USD ne représente pas le financement total. |
| Bright Machines | SCVX Corp. | 1,6 Md USD — valeur des capitaux propres | Projet de fusion : jusqu’à 435 M USD bruts, dont 230 M USD en fiducie et 205 M USD de PIPE. |
| Redwire | Genesis Park Acquisition Corp. | 615 M USD — valeur d’entreprise | Environ 170 M USD attendus au bilan, sans rachats ; PIPE engagé de 100 M USD. |
| Fast Radius | ECP Environmental Growth Opportunities Corp. | 1,4 Md USD — valeur des capitaux propres | 445 M USD bruts prévus : 345 M USD en fiducie et 100 M USD de PIPE, sans rachats. |
D’autres entreprises ont accédé à la cote sans fusion avec une SPAC. Le tableau suivant distingue les introductions en Bourse, les placements privés précédant une admission et un projet de cotation évoqué à l’époque. Les prix d’une action, d’un ADS et les montants levés ne mesurent pas la même chose.
| Entreprise | Marché ou projet | Date ou statut | Données de financement vérifiées | Activité |
|---|---|---|---|---|
| Massivit 3D | Tel Aviv Stock Exchange (TASE) | Mars 2021 | 169 M NIS levés ; valorisation annoncée d’environ 490 M NIS avant financement et 660 M NIS après financement. | Systèmes d’impression 3D grand volume. |
| MeaTech 3D | Nasdaq | Mars 2021 | Prix annoncé de 10,30 USD par ADS représentant dix actions ordinaires ; offre initiale d’environ 25 M USD bruts, avant option. | Technologies de viande cultivée et de bio-impression. |
| Norsk Titanium | Euronext Growth Oslo | 18 mai 2021 | Admission après un placement privé d’environ 38 M USD, selon le communiqué de cotation. | Pièces métalliques en titane fabriquées par dépôt de matière. |
| Xometry | Nasdaq Global Select Market | 30 juin 2021 prévu à l’annonce | 44 USD par action ; 6 875 000 actions offertes, soit 302,5 M USD bruts avant option et frais. | Place de marché de fabrication à la demande. |
| Freemelt | Nasdaq First North Growth Market | 7 juillet 2021 | Placement pré-IPO d’avril : environ 85 M SEK à 10 SEK par action ; ce montant levé n’est pas la valorisation. | Systèmes de fusion sur lit de poudre par faisceau d’électrons. |
| Rokit Healthcare | Projet de cotation en Corée du Sud | Projet évoqué pour 2021 | Aucun prix ni montant confirmé dans ce dossier ; ne pas confondre un projet avec une IPO réalisée. | Bio-impression 3D. |
Qu’est-ce qu’une SPAC et comment fonctionne-t-elle ?
« Généralement, une SPAC est formée par une équipe de gestion expérimentée ou un sponsor avec un capital investi nominal, se traduisant généralement par une participation d’environ 20 % dans la SPAC (communément appelée ‘parts de fondateur’). Les 80 % restants sont détenus par des actionnaires publics par le biais d'”unités” offertes lors d’une introduction en bourse des actions de la SPAC. Chaque unité est constituée d’une action ordinaire et d’une fraction d’un warrant (par exemple, ½ ou ⅓ d’un warrant – bon d’option -) », peut-on lire dans un rapport de PwC.
Une SPAC est une société sans activité opérationnelle créée pour lever des fonds puis rechercher une entreprise avec laquelle réaliser un rapprochement. C’est la SPAC qui effectue initialement une IPO ; la cible accède ensuite à la cote par l’opération de rapprochement, sous réserve de ses conditions de réalisation.
Les droits attachés aux actions de fondateur, aux actions publiques et aux bons de souscription (warrants) dépendent des documents de l’opération. Dans les structures décrites par PwC, les fondateurs disposent généralement du droit d’élire les administrateurs avant le rapprochement ; ce n’est pas une règle universelle applicable à toute société après fusion.
Pour la cible, cette voie peut apporter des financements et l’expérience d’un sponsor. Elle ne dispense pas de préparer les comptes, la gouvernance et les obligations d’une société cotée.
Helen Boyle et William Samengo-Turner, alors avocats « senior associates » chez Allen & Overy LLP, expliquent : « Les SPACs offrent aux jeunes entreprises technologiques à croissance rapide qui recherchent une cotation une alternative à l’introduction en bourse traditionnelle. Beaucoup d’entre elles n’ont pas les références d’un candidat à l’introduction en bourse traditionnelle, et ne sont peut-être pas en mesure de présenter le type d’antécédents financiers et opérationnels à long terme qu’on attend traditionnellement d’une introduction en bourse réussie. Elles peuvent en être aux tous premiers stades de leur développement, à la recherche de moyens de financer les programmes de recherche et de développement dont dépend leur succès futur, et sont certainement susceptibles d’être en situation de pré-bénéfice et, dans certains cas, de pré-revenu (ce qui est inhabituel pour une IPO traditionnelle). »
Pourquoi certaines entreprises de FA ont-elles choisi une SPAC ?
Les analyses publiées en 2021 décrivent un intérêt marqué de nombreuses SPAC pour les entreprises technologiques en croissance. Plusieurs sociétés de FA recherchaient, de leur côté, des capitaux pour financer leur développement. Cela n’établit pas une préférence de l’ensemble du secteur pour les SPAC.
La négociation d’une valorisation avec un sponsor et l’accès à des investisseurs supplémentaires peuvent entrer dans la décision. Le caractère innovant d’une technologie ne suffit toutefois pas à expliquer, ni à justifier, le choix d’un montage financier.
Un calendrier potentiellement plus court peut aussi attirer la cible. Il faut néanmoins comparer l’ensemble des frais, la dilution, les fonds réellement disponibles et le temps nécessaire pour être prête à fonctionner comme société cotée.
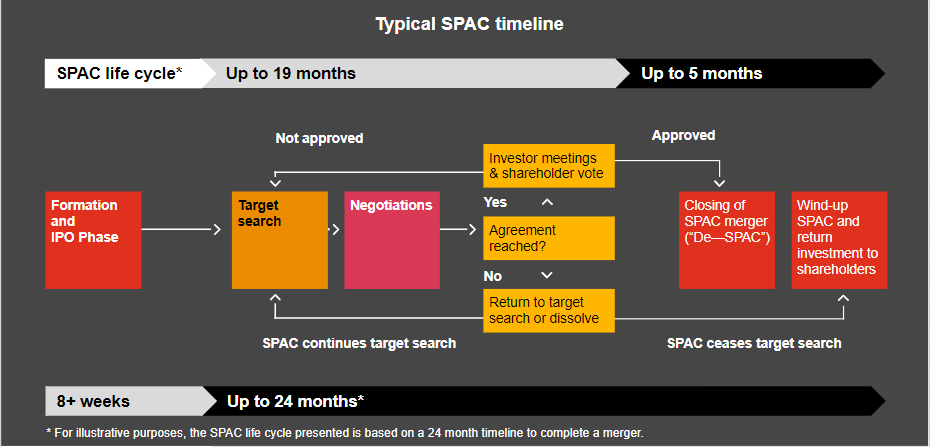
Le schéma de PwC reproduit ci-dessous illustre un cycle de 24 mois. Ce délai est indicatif : il dépend des documents de la SPAC et d’éventuelles prolongations approuvées.
« Après l’introduction en bourse, le produit de l’émission est placé sur un compte en fiducie et la SPAC dispose généralement de 18 à 24 mois pour identifier et réaliser une fusion avec une société cible, ce qu’on appelle parfois le rapprochement (« de-SPAC »). Si la SPAC ne réalise pas de fusion dans ce délai, elle est liquidée et le produit de l’introduction en bourse est restitué aux actionnaires publics.
Une fois qu’une société cible est identifiée et qu’une fusion est annoncée, les actionnaires publics de la SPAC peuvent alternativement voter contre la transaction et demander le remboursement de leurs actions. Si la SPAC a besoin de fonds supplémentaires pour réaliser une fusion, elle peut émettre des titres de créance ou des actions supplémentaires, par exemple dans le cadre d’une opération d’investissement privé dans le capital public (private investment in public equity = PIPE) », soulignent-ils. C’est pourquoi, « en vertu des règles qui les régissent [voir le tableau ci-dessous], les SPACs doivent identifier les entreprises avec lesquelles ils peuvent fusionner dans les 24 mois suivant la levée de fonds, faute de quoi ils seront liquidés et le produit de l’introduction en bourse sera restitué aux investisseurs », note Ivana Naumovska, maître de conférences à l’INSEAD, une école de commerce dont les campus se trouvent en France, à Abu Dhabi et à Singapour.
Précision éditoriale — Le vote sur la fusion et la demande de remboursement des actions sont deux décisions distinctes : voter pour une opération n’interdit pas nécessairement de demander le remboursement. La SEC le rappelle en revenant sur les opérations de 2020–2021. Les délais et mécanismes cités ci-dessus décrivent les structures commentées à l’époque, et non une règle immuable.
Les avantages avancés s’accompagnent de risques. Cette comparaison reprend les thèmes de l’analyse KPMG de 2021 ; les délais et structures de rémunération cités sont indicatifs et doivent être appréciés opération par opération.
| Point examiné | Possibilité avancée | Limite ou risque |
|---|---|---|
| Délai et dilution | Une exécution plus rapide qu’une introduction en bourse « Une fusion SPAC se fait généralement en 3 à 6 mois en moyenne, alors qu’une introduction en bourse prend généralement 12 à 18 mois. » | Dilution de l’actionnariat : « Les sponsors de la SPAC détiennent généralement une participation de 20 % par le biais de parts de fondateur ou de “promoteurs”, ainsi que de bons de souscription pour l’achat d’autres actions. Les sponsors de la SPAC bénéficient également d’une composante ‘earnout’, qui leur permet de recevoir davantage d’actions lorsque le cours de l’action atteint un objectif spécifique sur une certaine période, ce qui pourrait entraîner une dilution supplémentaire. » |
| Valorisation et trésorerie | Valorisation négociée avec la SPAC avant la clôture ; cela ne garantit ni les fonds reçus ni le cours futur. | Les remboursements demandés par les actionnaires peuvent réduire la trésorerie. Un financement complémentaire ou une renégociation peut être nécessaire. |
| Financement et préparation | Possibilité de mobiliser les fonds de la SPAC et des investisseurs complémentaires, sous conditions. | Délai comprimé pour la préparation de la société publique : Même si le sponsor du SPAC peut offrir son aide pendant le processus de fusion, la société cible prend généralement en charge la préparation des données financières requises dans les dépôts de la SEC et la mise en place des fonctions de société publique, telles que les relations avec les investisseurs et les contrôles internes, dans un délai beaucoup plus court que lors d’une introduction en bourse. |
| Communication et vérification | Moins de ressources marketing : « Une fusion SPAC n’a pas besoin de susciter l’intérêt des investisseurs dans les échanges publics avec un roadshow étendu (bien que la levée de ‘PIPE’ implique des roadshows ciblés). » | L’étendue des vérifications et les responsabilités doivent être examinées. Une fusion avec une SPAC ne dispense pas des obligations de transparence ni des vérifications financières. |
| Accompagnement | Accès à l’expertise opérationnelle : Les entreprises privées (de la FA) peuvent bénéficier de l’expérience de leurs sponsors SPAC en matière de finances et de gestion. | L’organisation du placement et les intervenants diffèrent d’une IPO classique. L’absence d’un même dispositif de prise ferme ne signifie pas l’absence de contrôles ou de responsabilité. |
Source : analyse KPMG de 2021, John Lambert et Sarmed Malik. Les trois passages entre guillemets du tableau sont conservés de l’article d’origine ; les autres cellules ont été clarifiées.
Au milieu de l’année 2021, un appel à la prudence
Au moment de la rédaction, en 2021, plusieurs opérations annonçaient des valorisations élevées. Une entrée en Bourse pouvait apporter des ressources pour financer la croissance, mais la valorisation affichée n’était ni du chiffre d’affaires ni un montant de trésorerie disponible.
Cet enthousiasme suscitait aussi des interrogations sur la solidité des perspectives et sur le risque de retournement du marché. Une technologie prometteuse ne garantit pas la performance boursière d’une entreprise.
Interrogé pour ce dossier sur les perspectives de la FA et les risques de marché, Arno Held, associé directeur d’AM Ventures Management GmbH à l’époque, formulait une appréciation encourageante sans prétendre prévoir les cours :
« Notre planète et notre société sont confrontées à d’énormes défis. Si nous voulons faire la transition vers une civilisation durable, nous devons adapter notre comportement écologique et économique. Changer notre consommation signifie que les produits doivent changer, ce qui signifie que la production doit changer. Nous devons éviter les déchets, augmenter la durée de vie des produits et réduire les distances que les produits doivent parcourir en tant que biens physiques. Tous ces défis sont relevés par la fabrication numérique en général et les technologies de fabrication additive en particulier.
Sur le radar technologique d’AM Ventures, qui a identifié plus de 600 start-ups de fabrication additive rien qu’en 2021, on constate que la moitié des entreprises de fabrication additive fondées cette année sont des entreprises d’application. Il s’agit d’une tendance entièrement nouvelle depuis que nous avons commencé à suivre les activités des startups il y a plus de 7 ans et cela signifie que nous avons enfin appris à utiliser les technologies de FA et à les appliquer afin de révolutionner la façon dont les produits sont développés, produits et distribués.
Bien sûr, les marchés évoluent selon des cycles qui sont parfois baissiers et parfois haussiers. Mais la tendance générale est très encourageante et nous ne sommes qu’au début de l’ère de la fabrication numérique ».
L’éclairage d’Arno Held porte sur le développement industriel. Ses chiffres sur les start-up sont attribués à AM Ventures et ne constituent pas un recensement exhaustif du marché. Une levée de fonds, par SPAC ou par une autre voie, ne garantit ni la rentabilité ni la pérennité de l’entreprise.
Comme le souligne Arno Held, « la rentabilité et le succès ne sont jamais acquis dans les affaires. Ils sont plutôt le résultat d’un travail extrêmement dur sur le bon marché, au bon moment, avec un modèle d’entreprise solide et réalisé par la bonne équipe de personnes. Néanmoins, tous ces facteurs ne peuvent qu’augmenter les chances de réussite, mais ne pourront jamais garantir à 100% le succès. »
L’accès aux marchés financiers élargit les possibilités de financement ; son intérêt doit être apprécié au regard de l’activité, des risques, des besoins de capitaux et des obligations de chaque entreprise.
LA NEWSLETTER HEBDOMADAIRE DE 3D ADEPT
L’industrie évolue. Gardez une longueur d’avance.
Chaque semaine, l’essentiel de la fabrication additive : actualités industrielles, dossiers de fond et applications concrètes, sélectionnés par notre rédaction. Vous êtes aussi les premiers informés de la sortie de chaque numéro de 3D ADEPT Mag.
Gratuit · Un e-mail par semaine · Désinscription à tout moment
En cliquant, vous chargez le formulaire de notre prestataire d’e-mailing, ainsi que ses statistiques et la protection anti-robots de Google. Votre inscription n’est enregistrée que si vous la validez. Consultez notre politique de confidentialité