

Chaque fois que je m’assois pour rédiger nos articles « bilan de l’année », je ne peux m’empêcher de remarquer que, par coïncidence, ces articles sont préparés juste après Formnext – un rendez-vous majeur de l’industrie de la fabrication additive. Cela peut vous paraître bizarre, mais comme je quitte généralement cet événement pleine d’énergie positive et d’inspiration, il est tentant de limiter ce qui s’est passé en onze mois à une seule semaine. Et juste avant d’écrire un roman d’amour sur notre secteur, l’analyste en moi dit à l’optimiste en moi : réfléchis-y à deux fois – ce secteur ne se résume pas aux paillettes et au glamour.
Ce regard éditorial porte sur l’année 2024 et les perspectives alors envisagées pour 2025. Il a été publié en ligne en janvier 2025 ; les situations d’entreprises et projets sont replacés dans ce contexte historique.
Et c’est ce que j’ai fait. J’y ai réfléchi à deux fois – et plus encore. Et plus je réfléchis…
…plus je vois le « stress financier »
Est-ce différent de ce que j’ai souligné dans notre bilan 2023 ? Pas vraiment. À Formnext 2024, malgré la progression de la fréquentation, j’ai remarqué des espaces vides et des absents. Ces observations ne permettent toutefois pas d’attribuer chaque absence à des difficultés financières.
Certains exposants avaient choisi un stand plus petit. Oerlikon AM m’a expliqué que sa réorganisation, davantage orientée vers le marché américain, ne justifiait plus à ses yeux un très grand stand. C’est tout à fait compréhensible.
Desktop Metal occupait pour sa part un espace discret sur le stand de Nano Dimension. À cette date, les deux entreprises avaient annoncé un accord d’acquisition en juillet 2024 ; il ne fallait donc pas encore présenter Nano Dimension comme sa société mère.
Nexa3D figurait parmi les absents. Son développement récent reposait notamment sur AddiFab et l’activité SLS de XYZprinting, acquises en 2023, puis sur les actifs d’Essentium repris en janvier 2024. De son côté, 3D-Fuel a annoncé son retour à l’indépendance le 30 juillet 2024. Dans les échanges rapportés à l’époque, Nexa3D expliquait se recentrer sur son organisation et préparer un déménagement. Son absence au salon ne suffisait pas, à elle seule, à établir une insolvabilité.
Au-delà de Formnext, les restructurations, cessions d’actifs et arrêts d’activités ont marqué notre couverture de 2024. Ces événements recouvrent des situations différentes ; ils ne permettent pas d’établir un bilan chiffré des disparitions et des nouveaux entrants.
Deux exemples illustrent cette distinction. ARMOR GROUP a annoncé en décembre 2024 l’arrêt de son activité KIMYA, consacrée aux filaments et à la fabrication additive. Sigma Additive Solutions a, de son côté, cédé ses actifs logiciels de contrôle qualité à Divergent en janvier 2024. Une cession d’activité ne signifie pas nécessairement la disparition de toute la société.
Notre veille a également fait une place à nPower Technologies, VRC Metal Systems, Verne Additive Manufacturing Labs, Ecogensus, Fluent Metal et Xenia. Il s’agit d’entreprises et d’initiatives mises en avant dans notre couverture, pas d’une liste de sociétés toutes fondées en 2024.
Les acquisitions continuent aussi de façonner le secteur. Leurs motivations varient : diversification, accès à une technologie, croissance ou consolidation financière. Dans notre regard sur 2024, la question de la stabilité financière occupe une place importante, sans expliquer à elle seule chaque opération.
Après notre bilan des opérations de 2023, nous retenons ici quinze opérations annoncées ou conclues en 2024. Le tableau distingue les accords encore en attente, les acquisitions d’actifs et les prises de participation. Il ne constitue pas un recensement exhaustif du marché.
Séparément, Sandvik a annoncé en septembre 2024 vouloir céder sa participation minoritaire d’environ 30 % dans BEAMIT. Cette intention de sortie n’était ni une participation majoritaire ni une cession déjà achevée dans l’annonce. Elle ne se rattache pas à l’opération Siemens–Altair. Le retour à l’indépendance de 3D-Fuel, évoqué plus haut, est également distinct de l’accord Anzu–voxeljet.
Je m’attends à la poursuite des consolidations. Les parcours d’entreprises développées sur fonds propres me paraissent particulièrement intéressants à suivre. C’est une appréciation issue de mes échanges, et non la preuve que l’autofinancement rend systématiquement une société plus stable que le capital-risque.
…plus je me rends compte que « les applications deviennent un argument de vente unique ».
Tout au long de l’année, la plupart de mes interactions avec les fabricants d’imprimantes 3D ont été les mêmes : ils ne mettaient pas nécessairement en avant les capacités de leurs imprimantes 3D, mais plutôt les applications qu’une imprimante 3D spécifique pouvait offrir.
Cela revient à ce que nous ne cessons de vous répéter : les applications font évoluer l’industrie dans un cercle vertueux : « plus les designers conçoivent des produits, plus nous aurons d’applications. Plus il y aura d’applications, plus il y aura de matériaux développés et plus il y aura d’imprimantes qui évolueront ou qui seront introduites sur le marché. Et au bout du compte, un client se retrouvera à acheter un ensemble complet de solutions auprès d’un équipementier. »
Il était encore trop tôt, à la fin de 2024, pour parler d’une tendance générale. Cette place croissante des applications figurait parmi les points à suivre en 2025.
…plus je vois la défense comme un secteur à suivre pour la FA
« Dans un monde où les conflits et les rivalités géopolitiques se renouvellent, la défense exige un leadership visionnaire, y compris dans le domaine des technologies avancées », écrivait Josep Borrell le 12 octobre 2024, alors haut représentant de l’Union européenne pour les affaires étrangères et la politique de sécurité et vice-président de la Commission européenne.
Les investissements dans la défense suscitent des débats, mais leur place dans les annonces technologiques de 2024 mérite d’être examinée. Les graphiques ci-dessous présentent notre couverture éditoriale par secteur ; ils ne mesurent ni les parts de marché ni l’ensemble des investissements. Leurs périmètres et catégories varient entre les deux années.
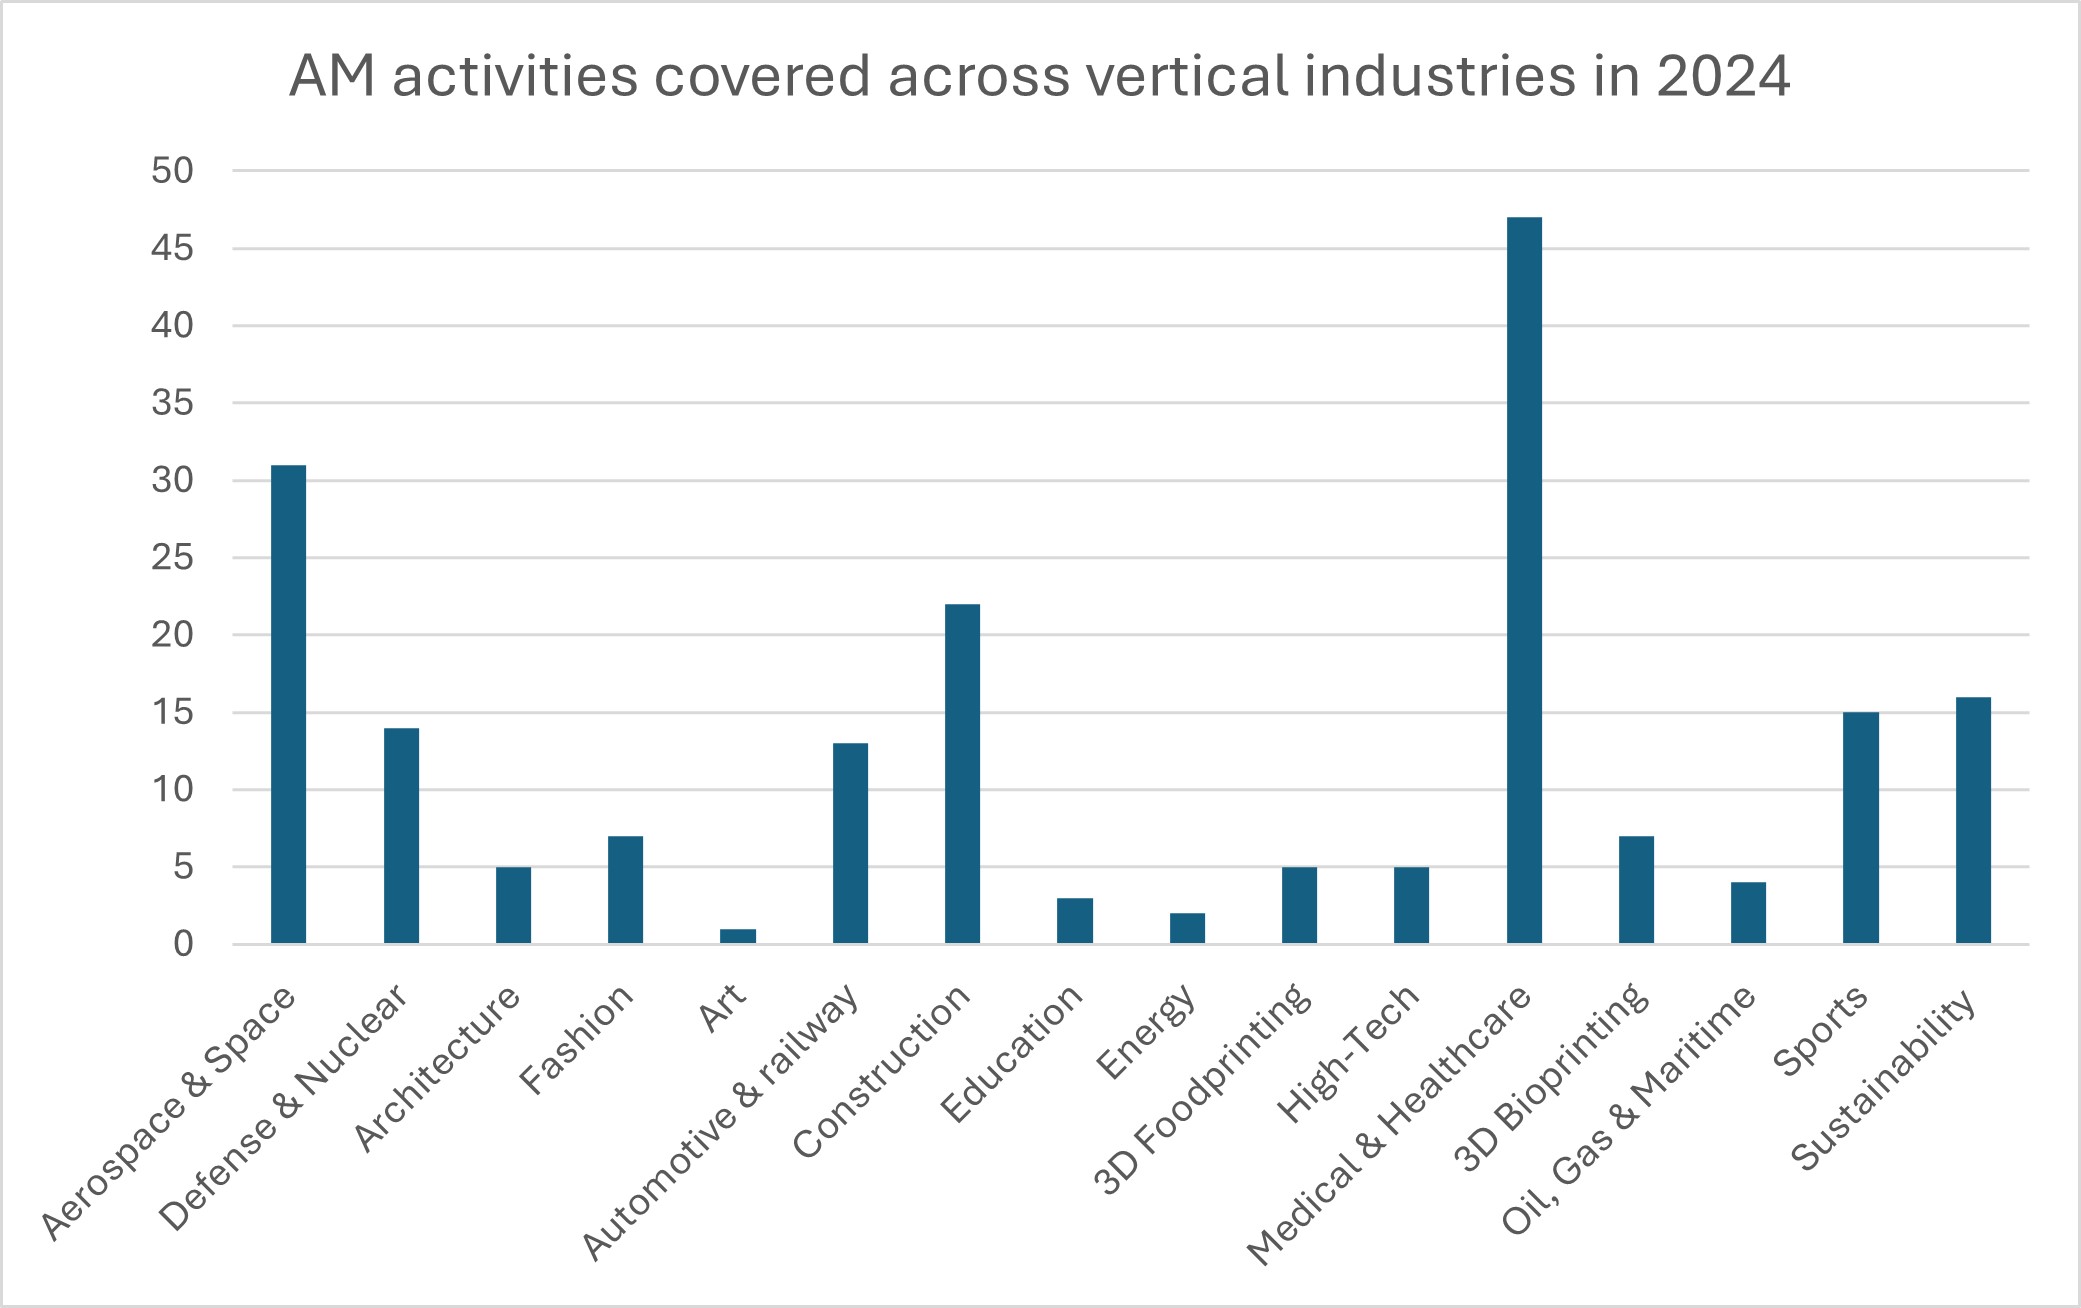
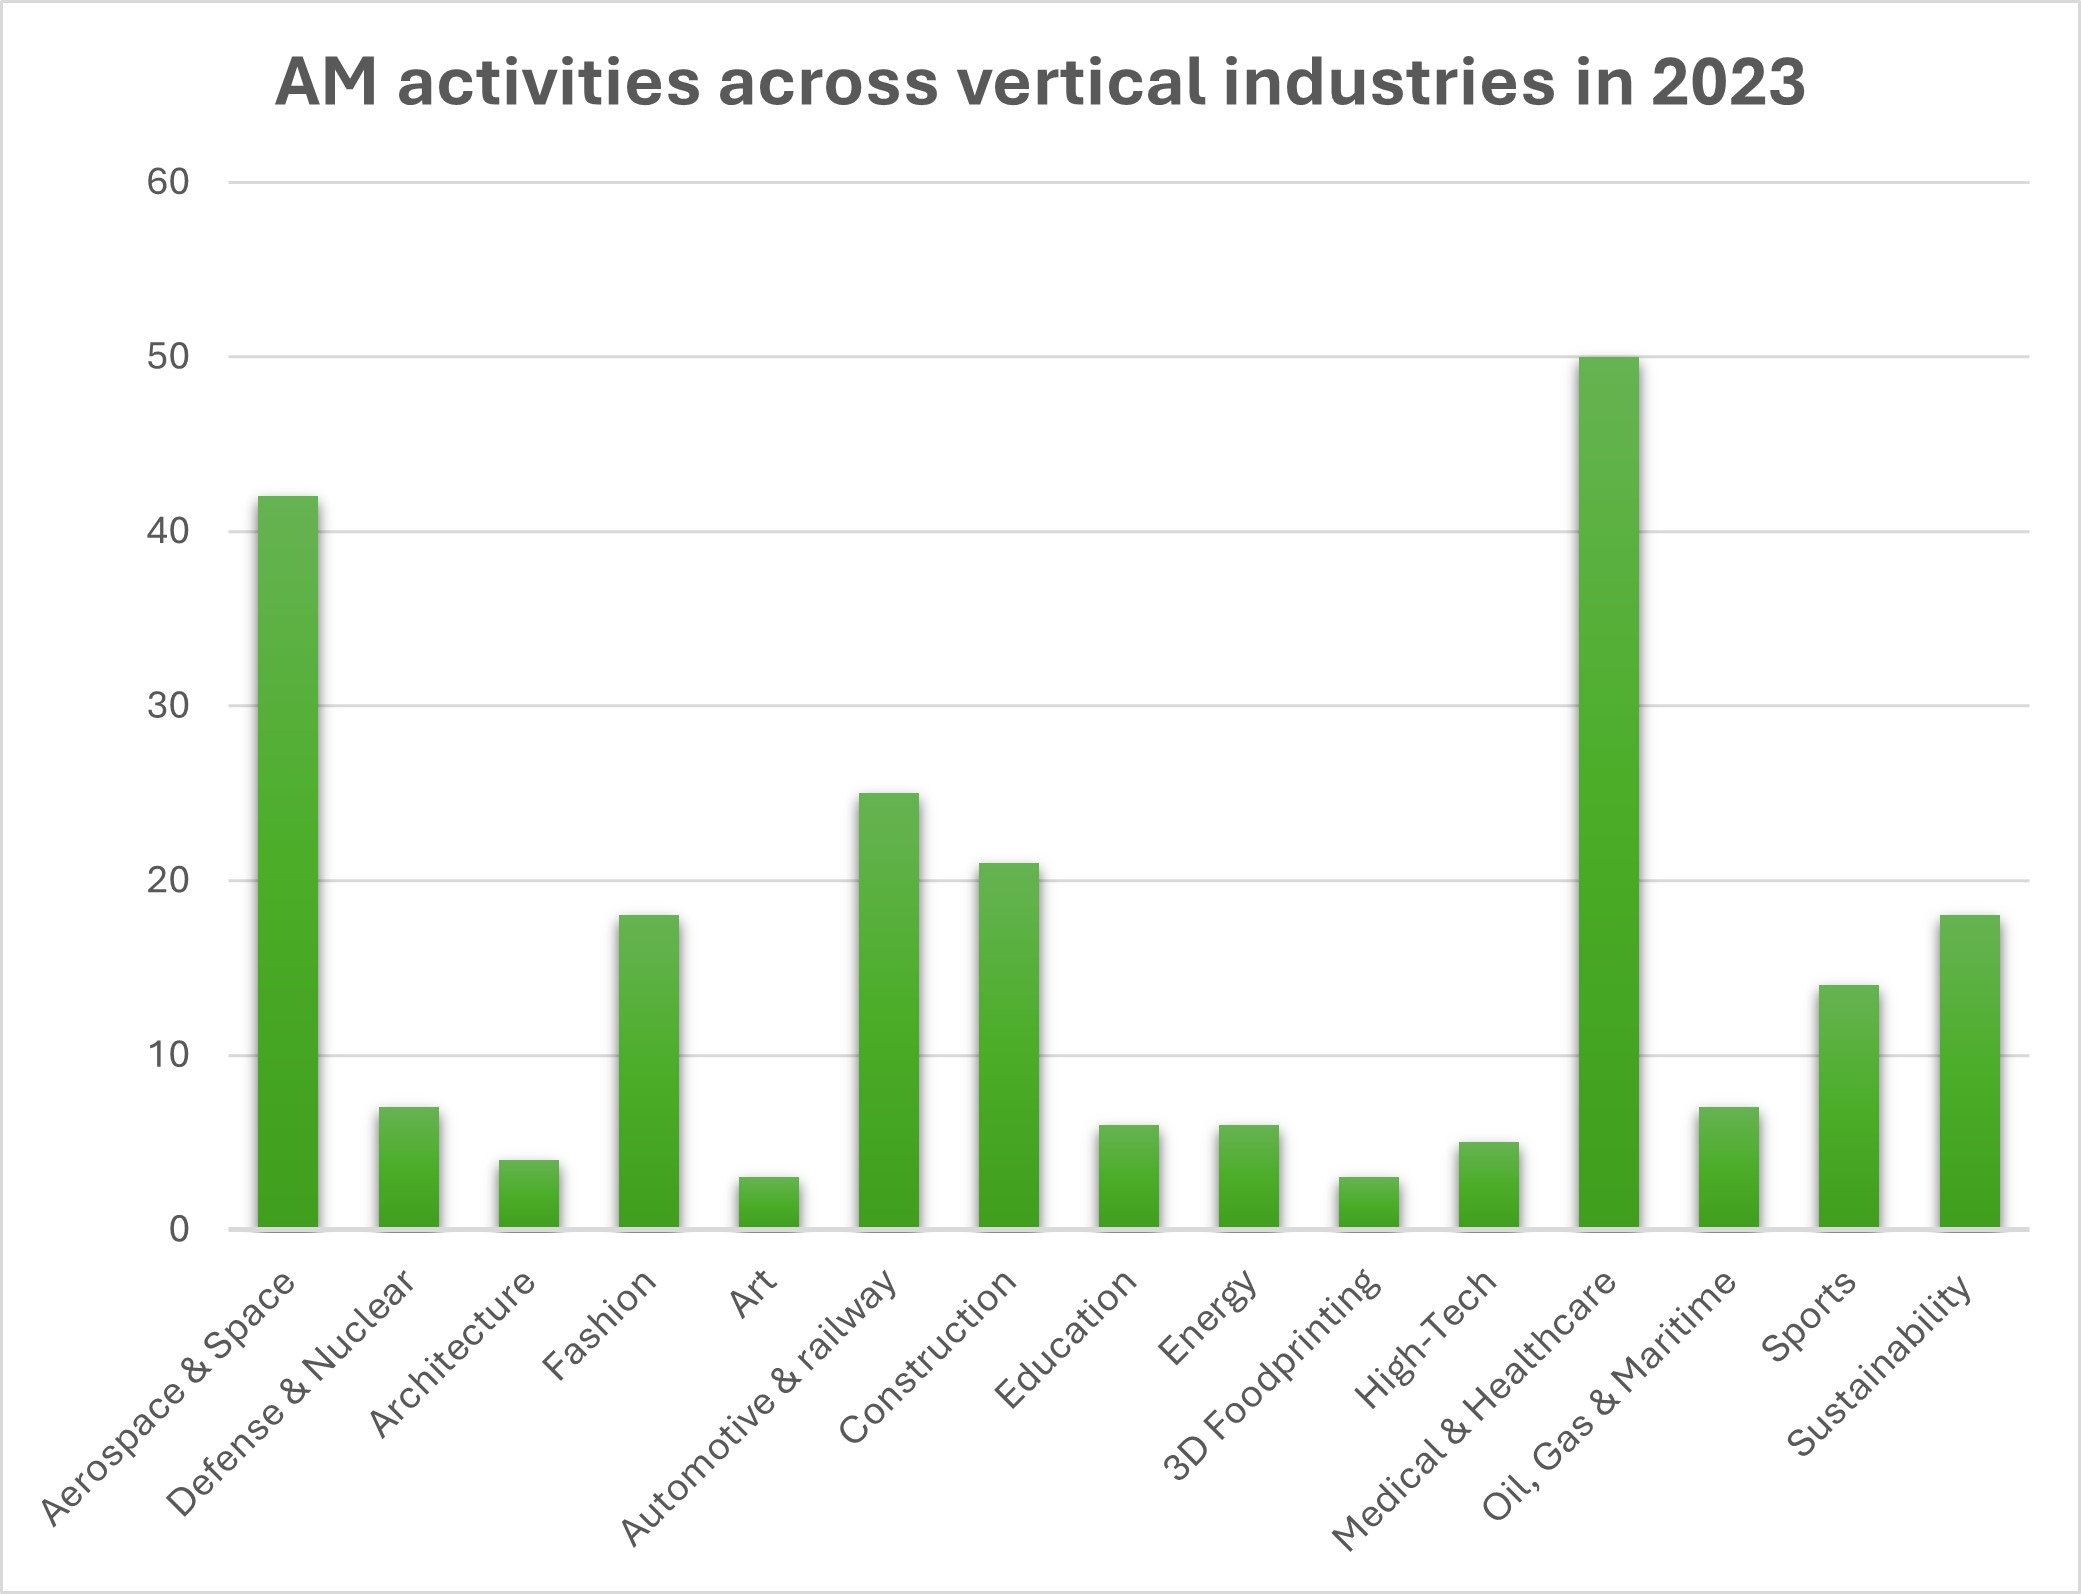
Des événements tels que le Military Additive Manufacturing Summit et Formnext donnaient davantage de visibilité aux usages de la fabrication additive dans la défense.
La guerre menée par la Russie en Ukraine contribuait à ce contexte. À la fin de 2024, j’y voyais une raison de suivre attentivement les projets de défense en 2025, plutôt qu’une certitude sur leur réalisation.
Aux États-Unis, l’administration Biden avait demandé 849,8 milliards de dollars pour le département de la Défense au titre de l’exercice 2025. Ce montant concernait l’ensemble du département : il ne constituait ni un budget propre à la fabrication additive ni, au stade de cette annonce, une dépense adoptée. Dans ses perspectives pour 2025, Deloitte anticipait notamment des investissements dans les systèmes sans pilote, l’espace, la mobilité aérienne avancée et la résilience des chaînes d’approvisionnement. Ces perspectives ouvraient des pistes pour la FA, dont la pertinence restait à évaluer pour chaque application.
Dans son analyse d’octobre 2024, Josep Borrell indiquait que l’Union européenne accueillait cinq des quinze plus grandes entreprises mondiales de défense par capitalisation boursière, tout en soulignant la fragmentation du marché européen. Il rappelait l’enveloppe de 8 milliards d’euros du Fonds européen de défense sur sept ans, destinée à des projets communs de recherche et développement. Il ne s’agissait pas d’un budget annuel 2025, ni d’une enveloppe réservée à la fabrication additive.
…plus je vois la montée en puissance des entreprises asiatiques spécialisées dans la FA
La visibilité des entreprises asiatiques dans les allées du salon a également retenu notre attention. Notre compte rendu de Formnext 2024 revient sur ces observations.
…plus il y a d’incertitude quant à l’avenir
Il fut un temps où de nombreux dirigeants et investisseurs ne cessaient de répéter qu’« il n’y a jamais eu de meilleur moment pour se lancer dans la fabrication additive ». Le marché actuel rend certainement difficile la réitération de ces mots avec confiance, mais lorsque je vois que des entreprises de fabrication additive verticalement intégrées comme Domin ou Conflux Technology continuent de renforcer leur positionnement, je trouve une certaine beauté à cette incertitude.
Ce dossier a d’abord paru dans l’édition de novembre/décembre 2024 de 3D ADEPT Mag.
LA NEWSLETTER HEBDOMADAIRE DE 3D ADEPT
L’industrie évolue. Gardez une longueur d’avance.
Chaque semaine, l’essentiel de la fabrication additive : actualités industrielles, dossiers de fond et applications concrètes, sélectionnés par notre rédaction. Vous êtes aussi les premiers informés de la sortie de chaque numéro de 3D ADEPT Mag.
Gratuit · Un e-mail par semaine · Désinscription à tout moment
En cliquant, vous chargez le formulaire de notre prestataire d’e-mailing, ainsi que ses statistiques et la protection anti-robots de Google. Votre inscription n’est enregistrée que si vous la validez. Consultez notre politique de confidentialité